Economy
ഇന്ത്യയിലെ സാമ്പത്തിക ഉൾച്ചേർക്കൽ: എല്ലാ പൗരനും ബാങ്കിംഗ് സേവനം, എല്ലാ കുടുംബങ്ങളെയും ശാക്തീകരിക്കൽ
प्रविष्टि तिथि:
12 AUG 2026 16:23 PM
ആമുഖം
സമത്വത്തിലധിഷ്ഠിതമായ വികസനം എന്ന ഇന്ത്യയുടെ കാഴ്ചപ്പാടിന്റെ കേന്ദ്രബിന്ദുവാണ് സാമ്പത്തിക ഉൾച്ചേർക്കൽ. കഴിഞ്ഞ ഒരു പതിറ്റാണ്ടിൽ, ബാങ്കിംഗ്, ഡിജിറ്റൽ ഇടപാടുകൾ, വായ്പകൾ, ഇൻഷുറൻസ്, പെൻഷൻ, നിക്ഷേപ അവസരങ്ങൾ എന്നിവയിലേക്കുള്ള ലഭ്യത ഇന്ത്യ വ്യാപിപ്പിച്ചു. ഡിജിറ്റൽ പൊതു അടിസ്ഥാനസൗകര്യങ്ങളും പൗരകേന്ദ്രീകൃത പരിഷ്കാരങ്ങളും ഈ രൂപാന്തരീകരണത്തിന് വേഗം കൂട്ടി. സാർവത്രിക ബാങ്ക് അക്കൗണ്ട് ഉടമസ്ഥത എന്നതിലുപരി ഔദ്യോഗിക സാമ്പത്തിക സംവിധാനത്തിലുള്ള സജീവ പങ്കാളിത്തത്തിലേക്ക് ഇന്ത്യ മുന്നേറിയിരിക്കുന്നു. ഈ മാറ്റം ദശലക്ഷക്കണക്കിന് കുടുംബങ്ങളെയും സംരംഭകരെയും ബിസിനസുകളെയും ശാക്തീകരിച്ചു.
ഇന്ത്യയിലെ സാമ്പത്തിക ഉൾച്ചേർക്കലിന്റെ പ്രധാന സൂചകങ്ങൾ
ഇന്ത്യയിലുടനീളം സാമ്പത്തിക ലഭ്യത, അടിസ്ഥാനസൗകര്യങ്ങൾ, പങ്കാളിത്തം എന്നിവ വ്യാപിപ്പിക്കുന്നതിൽ കൈവരിച്ച മികച്ച പുരോഗതിയെ ചില സൂചകങ്ങൾ എടുത്തുകാണിക്കുന്നു.
RBI-യുടെ ഫിനാൻഷ്യൽ ഇൻക്ലൂഷൻ (FI) ഇൻഡക്സ്
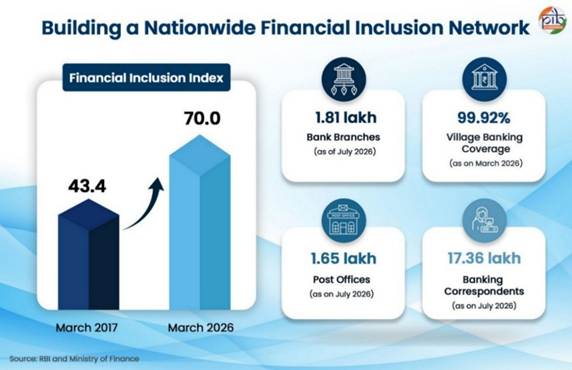
RBI-യുടെ FI ഇൻഡക്സ് സാമ്പത്തിക സേവനങ്ങളുടെ ലഭ്യത, ഉപയോഗം, ഗുണനിലവാരം എന്നിവയിലുടനീളമുള്ള സാമ്പത്തിക വ്യാപ്തി അളക്കുന്നു. രാജ്യവ്യാപകമായി ഔദ്യോഗിക സാമ്പത്തിക സേവനങ്ങൾ വ്യാപിപ്പിക്കുന്നതിലുണ്ടായ പുരോഗതിയുടെ ഒരു സമഗ്ര സൂചകമായി ഇത് പ്രവർത്തിക്കുന്നു. FI ഇൻഡക്സ് 2017 മാർച്ചിലെ 43.4-ൽ നിന്ന് 2026 മാർച്ചിൽ 70.0 ആയി ഉയർന്നു. ഇത് മൂന്ന് മേഖലകളിലുമുള്ള വ്യാപക പുരോഗതിയെ പ്രതിഫലിപ്പിക്കുന്നു.
ലോക ബാങ്ക് ഗ്ലോബൽ ഫിൻഡെക്സ്
സാമ്പത്തിക പങ്കാളിത്തത്തെക്കുറിച്ചുള്ള ലോകത്തിലെ മുൻനിര ഡാറ്റാ സ്രോതസ്സാണ് ഗ്ലോബൽ ഫിൻഡെക്സ് ഡാറ്റാബേസ്. വിവിധ സാമ്പത്തിക വ്യവസ്ഥകളിലുടനീളം മുതിർന്നവർ എങ്ങനെ സാമ്പത്തിക സേവനങ്ങൾ ഉപയോഗിക്കുകയും ലഭ്യമാക്കുകയും ചെയ്യുന്നുവെന്ന് ഇത് അളക്കുന്നു. ഗ്ലോബൽ ഫിൻഡെക്സ് 2025 സാമ്പത്തിക ഉൾച്ചേർക്കലിൽ ഇന്ത്യ കൈവരിച്ച ശ്രദ്ധേയ പുരോഗതിയെ എടുത്തുകാണിക്കുന്നു. 2011 മുതൽ അക്കൗണ്ട് ഉടമസ്ഥത 89% ആയി ഉയർന്നു. ഇത് കഴിഞ്ഞ പതിറ്റാണ്ടിൽ ഔദ്യോഗിക സാമ്പത്തിക സേവനങ്ങളുടെ ലഭ്യതയിലും സജീവമായ അക്കൗണ്ട് ഉപയോഗത്തിലുമുണ്ടായ വലിയ നേട്ടങ്ങളെ പ്രതിഫലിപ്പിക്കുന്നു.
ബാങ്കിംഗ് ആക്സസ് നെറ്റ്വർക്ക്
ബാങ്ക് ശാഖകൾ ഇന്ത്യയുടെ ഔദ്യോഗിക ബാങ്കിംഗ് സംവിധാനത്തിന്റെ അടിത്തറയായി തുടരുന്നു. അവ രാജ്യവ്യാപകമായി നിക്ഷേപം, വായ്പ, മറ്റ് സാമ്പത്തിക സേവനങ്ങൾ എന്നിവ പ്രദാനം ചെയ്യുന്നു. ഇന്ത്യയിൽ 1.81 ലക്ഷത്തിലധികം ബാങ്ക് ശാഖകളുണ്ട് (2026 ജൂലൈ 17-ലെ കണക്കനുസരിച്ച്).
ശാഖകൾ, ബിസിനസ്സ് കറസ്പോണ്ടന്റുകൾ, ഇന്ത്യ പോസ്റ്റ് പേയ്മെന്റ്സ് ബാങ്ക് (IPPB) ഔട്ട്ലെറ്റുകൾ എന്നിവ വഴിയാണ് ബാങ്കിംഗ് സേവനങ്ങൾ നൽകുന്നത്. 2026 മാർച്ച് ആറിലെ കണക്കനുസരിച്ച് രാജ്യത്തെ 99.92% ഗ്രാമങ്ങളിലും അഞ്ച് കിലോമീറ്റർ ചുറ്റളവിൽ ബാങ്കിംഗ് ഔട്ട്ലെറ്റുകൾ ലഭ്യമാണ്.
1.65 ലക്ഷത്തിലധികം പോസ്റ്റ് ഓഫീസുകളിലൂടെ അവസാന കണ്ണിയിലൂടെ ബാങ്കിംഗ് സേവനം എത്തിക്കാൻ IPPB ശക്തി പകരുന്നു (2026 ജൂലൈ 17-ലെ കണക്കനുസരിച്ച്). ഇത് 5.57 ലക്ഷം ഗ്രാമങ്ങളിലും നഗരങ്ങളിലുമായി 11 കോടിയിലധികം ഉപഭോക്താക്കൾക്ക് സേവനം നൽകുന്നു.
ബാങ്കിംഗ് സൗകര്യങ്ങൾ ലഭ്യമല്ലാത്തതും കുറവുള്ളതുമായ പ്രദേശങ്ങളിൽ ബിസിനസ്സ് കറസ്പോണ്ടന്റുകൾ വീട്ടുപടിക്കൽ ബാങ്കിംഗ് സേവനങ്ങൾ എത്തിക്കുന്നു. രാജ്യവ്യാപകമായി വീട്ടുപടിക്കൽ ബാങ്കിംഗ് സേവനങ്ങൾക്ക് പിന്തുണ നൽകിക്കൊണ്ട് ഇന്ത്യയിൽ 17.36 ലക്ഷത്തിലധികം ബിസിനസ്സ് കറസ്പോണ്ടന്റുകളുണ്ട് (2026 ജൂലൈ 17-ലെ കണക്കനുസരിച്ച്).
സാമ്പത്തിക ഉൾച്ചേർക്കലിന്റെ സ്തംഭങ്ങൾ
ഇന്ത്യയുടെ സാമ്പത്തിക ഉൾച്ചേർക്കൽ ആവാസവ്യവസ്ഥ പരസ്പരം ബന്ധപ്പെട്ടിരിക്കുന്ന നയങ്ങളിലും സ്ഥാപനപരമായ അടിത്തറകളിലുമാണ് നിലകൊള്ളുന്നു. അവ ഔദ്യോഗിക സാമ്പത്തിക സംവിധാനത്തിൽ സാർവത്രിക ലഭ്യതയും അർത്ഥവത്തായ പങ്കാളിത്തവും പ്രോത്സാഹിപ്പിക്കുന്നു.
പ്രധാൻ മന്ത്രി ജൻ-ധൻ യോജന (PMJDY)
- പ്രധാൻ മന്ത്രി ജൻ-ധൻ യോജന (2014) ബാങ്ക് അക്കൗണ്ടില്ലാത്ത ഓരോ മുതിർന്ന വ്യക്തിക്കും മിനിമം ബാലൻസ് സൂക്ഷിക്കേണ്ടതില്ലാത്ത അടിസ്ഥാന സേവിംഗ്സ് ബാങ്ക് അക്കൗണ്ട് നൽകുന്നു.
- ഇത് നിക്ഷേപങ്ങൾ, പണമടയ്ക്കലുകൾ, വായ്പ, ഇൻഷുറൻസ്, പെൻഷൻ, നേരിട്ടുള്ള ആനുകൂല്യ കൈമാറ്റം (DBT) എന്നിവയിലേക്കുള്ള പ്രവേശനം വാഗ്ദാനം ചെയ്യുന്നു.
- PMJDY അക്കൗണ്ട് ഉടമകൾക്ക് ഒരു RuPay ഡെബിറ്റ് കാർഡും അപകട ഇൻഷുറൻസ് പരിരക്ഷയും നൽകുന്നു. 2018 ഓഗസ്റ്റ് 28-ന് ശേഷം ആരംഭിച്ച അക്കൗണ്ടുകൾക്ക് ₹2 ലക്ഷവും അതിന് മുമ്പ് ആരംഭിച്ച അക്കൗണ്ടുകൾക്ക് ₹1 ലക്ഷവുമാണ് ഇൻഷുറൻസ് പരിരക്ഷ. അർഹരായ അക്കൗണ്ട് ഉടമകൾക്ക് ₹10,000 വരെയുള്ള ഓവർഡ്രാഫ്റ്റ് സൗകര്യവും പ്രയോജനപ്പെടുത്താം.
- ഇത് പ്രധാൻ മന്ത്രി ജീവൻ ജ്യോതി ബീമ യോജന (PMJJBY), പ്രധാൻ മന്ത്രി സുരക്ഷ ബീമ യോജന (PMSBY), അടൽ പെൻഷൻ യോജന (APY) എന്നിവയ്ക്ക് കീഴിലുള്ള എൻറോൾമെന്റും മുദ്ര (MUDRA) വായ്പകളിലേക്കുള്ള ലഭ്യതയും സുഗമമാക്കുന്നു.
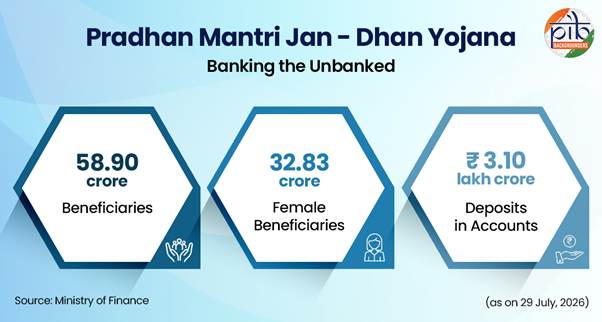
- ജൻ ധൻ അക്കൗണ്ടുകൾ, ആധാർ, മൊബൈൽ കണക്റ്റിവിറ്റി എന്നിവയെ സംയോജിപ്പിച്ചുകൊണ്ട് JAM ട്രിനിറ്റി സാമ്പത്തിക ഉൾച്ചേർക്കലിനെ ശക്തിപ്പെടുത്തുന്നു.
- ഗവൺമെന്റ് ആനുകൂല്യങ്ങൾ സുതാര്യവും കാര്യക്ഷമവുമായി വിതരണം ചെയ്യുന്നതിനായി ഇത് നേരിട്ടുള്ള ആനുകൂല്യ കൈമാറ്റം (DBT) സാധ്യമാക്കുന്നു. നേരിട്ടുള്ള ആനുകൂല്യ കൈമാറ്റം ചോർച്ച തടയുകയും വ്യാജ ഗുണഭോക്താക്കളെ ഇല്ലാതാക്കുകയും ക്ഷേമപദ്ധതി വിതരണത്തിലെ ഇടനിലക്കാരെ കുറയ്ക്കുകയും ചെയ്യുന്നു.
- JAM ട്രിനിറ്റി ഔദ്യോഗിക ബാങ്കിംഗ് പ്രവേശനത്തെ ശക്തിപ്പെടുത്തുകയും ഡിജിറ്റൽ സാമ്പത്തിക സേവനങ്ങളിലുള്ള വിശ്വാസം വർധിപ്പിക്കുകയും ചെയ്യുന്നു.
|
നേരിട്ടുള്ള ആനുകൂല്യ കൈമാറ്റം
|
പദ്ധതികളുടെ എണ്ണം
|
ഉൾപ്പെട്ടിട്ടുള്ള മന്ത്രാലയങ്ങളുടെ എണ്ണം
|
|
(2026 ഓഗസ്റ്റ് 10 വരെയുള്ള കണക്കനുസരിച്ച്)
|
|
₹52,89,019 കോടി
|
320
|
56
|
- എല്ലാവർക്കും സാമൂഹിക സുരക്ഷ
പ്രധാൻ മന്ത്രി ജീവൻ ജ്യോതി ബീമാ യോജന (PMJJBY)
- 18-നും 50-നും ഇടയിൽ പ്രായമുള്ള വ്യക്തികൾക്ക് 2 ലക്ഷം രൂപയുടെ ജീവൻ രക്ഷാ ഇൻഷുറൻസ് പരിരക്ഷ നൽകുന്ന, വർഷം തോറും പുതുക്കാവുന്ന ഒരു ആയുഷ്കാല ഇൻഷുറൻസ് പദ്ധതിയാണ് പ്രധാൻ മന്ത്രി ജീവൻ ജ്യോതി ബീമാ യോജന (2015).
- അംഗത്തിന്റെ ബാങ്ക് അക്കൗണ്ടിൽ നിന്ന് സ്വയമേവ ഈടാക്കുന്ന 436 രൂപയുടെ വാർഷിക പ്രീമിയത്തിൽ ഈ പദ്ധതി ലഭ്യമാണ്.
- ഇൻഷുറൻസ് എടുത്ത വ്യക്തിയുടെ മരണം സംഭവിക്കുകയാണെങ്കിൽ ഇത് കുടുംബങ്ങൾക്ക് സാമ്പത്തിക സുരക്ഷ നൽകുന്നു.
- ഈ പദ്ധതി അപകടമരണങ്ങൾക്ക് ഉടനടി പരിരക്ഷയും അപകടകരമല്ലാത്ത മരണങ്ങൾക്ക് 30 ദിവസത്തെ കാത്തിരിപ്പ് കാലയളവും നൽകുന്നു.
|
ആകെ എൻറോൾമെന്റുകൾ
|
ലഭിച്ച ക്ലെയിമുകളുടെ എണ്ണം
|
വിതരണം ചെയ്ത ക്ലെയിമുകളുടെ എണ്ണം
|
|
(2026 ജൂൺ 30 വരെയുള്ള കണക്കനുസരിച്ച്)
|
|
27.78 കോടി
|
11,31,505
|
10,97,751
|
പ്രധാൻ മന്ത്രി സുരക്ഷാ ബീമാ യോജന (PMSBY)
- 18-നും 70-നും ഇടയിൽ പ്രായമുള്ള സേവിംഗ്സ് ബാങ്ക് അക്കൗണ്ട് ഉടമകൾക്കായി വർഷം തോറും പുതുക്കാവുന്ന ഒരു അപകട ഇൻഷുറൻസ് പദ്ധതിയാണ് പ്രധാൻ മന്ത്രി സുരക്ഷാ ബീമാ യോജന (2015).
- അപകടമരണത്തിനോ പൂർണ്ണമായ വൈകല്യത്തിനോ 2 ലക്ഷം രൂപയുടെയും ഭാഗികമായ വൈകല്യത്തിന് 1 ലക്ഷം രൂപയുടെയും പരിരക്ഷ ഇത് നൽകുന്നു.
- ബന്ധിപ്പിച്ച ബാങ്ക് അക്കൗണ്ടിൽ നിന്ന് സ്വയമേവ ഈടാക്കുന്ന 20 രൂപയുടെ വാർഷിക പ്രീമിയത്തിൽ ഈ ഇൻഷുറൻസ് ലഭ്യമാണ്.
|
ആകെ എൻറോൾമെന്റുകൾ
|
ലഭിച്ച ക്ലെയിമുകളുടെ എണ്ണം
|
വിതരണം ചെയ്ത ക്ലെയിമുകളുടെ എണ്ണം
|
|
(2026 ജൂൺ 30 വരെയുള്ള കണക്കനുസരിച്ച്)
|
|
58.66 കോടി
|
2,56,526
|
1,89,057
|
- അസംഘടിത മേഖലയിലെ തൊഴിലാളികൾക്കായി 2015-ൽ ആരംഭിച്ച ഒരു പങ്കാളിത്ത പെൻഷൻ പദ്ധതിയാണ് അടൽ പെൻഷൻ യോജന.
- 60 വയസ്സ് തികഞ്ഞതിന് ശേഷം ഇത് പ്രതിമാസം 1,000 രൂപ മുതൽ 5,000 രൂപ വരെയുള്ള ഉറപ്പുള്ള പെൻഷൻ നൽകുന്നു.
- പദ്ധതിയിൽ ചേരുമ്പോഴുള്ള അംഗത്തിന്റെ പ്രായവും തിരഞ്ഞെടുത്ത പെൻഷൻ തുകയും അടിസ്ഥാനമാക്കിയാണ് പദ്ധതിയിലേക്കുള്ള വിഹിതം നിശ്ചയിക്കുന്നത്.
- കുറഞ്ഞ വരുമാനക്കാരായ തൊഴിലാളികൾക്കിടയിൽ പെൻഷൻ പരിരക്ഷ വിപുലീകരിച്ചുകൊണ്ട് ബാങ്കുകളും പോസ്റ്റ് ഓഫീസുകളും വഴിയാണ് ഈ പദ്ധതിയിലേക്കുള്ള എൻറോൾമെന്റ് സാധ്യമാക്കുന്നത്.
|
ആകെ അംഗങ്ങൾ
|
പുരുഷ അംഗങ്ങൾ
|
സ്ത്രീ അംഗങ്ങൾ
|
ട്രാൻസ്ജെൻഡർ അംഗങ്ങൾ
|
|
(2026 ജൂൺ 30 വരെയുള്ള കണക്കനുസരിച്ച്)
|
|
9.29 കോടി
|
4.72 കോടി (50.8%)
|
4.56 കോടി (49.16%)
|
26,599 (0.028%)
|
- മാനുഫാക്ചറിംഗ്, ട്രേഡിംഗ്, സർവീസസ്, അനുബന്ധ കാർഷിക പ്രവർത്തനങ്ങൾ എന്നിവയിലുടനീളമുള്ള കോർപ്പറേറ്റ് ഇതര, കാർഷികേതര സൂക്ഷ്മ-ചെറുകിട സംരംഭങ്ങൾക്ക് പി.എം മുദ്ര യോജന (2015) 20 ലക്ഷം രൂപ വരെ ഈടില്ലാത്ത വായ്പകൾ നൽകുന്നു.
- വരുമാനമുണ്ടാക്കുന്നതും തൊഴിലവസരങ്ങൾ സൃഷ്ടിക്കുന്നതുമായ നിരവധി പ്രവർത്തനങ്ങൾക്കായി മുദ്ര വായ്പകൾ വിപുലീകരിച്ചിട്ടുണ്ട്.
- സംരംഭത്തിന്റെ വളർച്ചയെ അടിസ്ഥാനമാക്കി ഇത് നാല് വായ്പാ വിഭാഗങ്ങൾ വാഗ്ദാനം ചെയ്യുന്നു: ശിശു, കിഷോർ, തരുൺ, തരുൺ പ്ലസ്.
|
അനുവദിച്ച വായ്പകളുടെ എണ്ണം
|
അനുവദിച്ച തുക
|
|
2026 മാർച്ച് 27 വരെയുള്ള കണക്കനുസരിച്ച്
|
|
57.79 കോടി
|
₹40.07 ലക്ഷം കോടി
|
- ഗവൺമെന്റ് പിന്തുണയുള്ള ക്രെഡിറ്റ് ഗ്യാരന്റി പിന്തുണയോടെ തെരുവുകച്ചവടക്കാർക്ക് ഊന്നൽ നൽകുന്ന ഇത്തരത്തിലുള്ള ആദ്യത്തെ സൂക്ഷ്മ വായ്പാ സംരംഭമാണ് പി.എം സ്വനിധി.
- ഇത് 15,000 രൂപ, 25,000 രൂപ, 50,000 രൂപ എന്നിങ്ങനെ ക്രമാനുഗതമായ മൂന്ന് ഗഡുക്കളായി ഈടില്ലാത്ത വായ്പകൾ നൽകുന്നു.
- ഈ പദ്ധതി അർഹരായ തെരുവുകച്ചവടക്കാർക്ക് പലിശ സബ്സിഡിയും ക്രെഡിറ്റ് ഗ്യാരന്റി പിന്തുണയും നൽകുന്നു.
|
ആകെ ഗുണഭോക്താക്കൾ
|
വിതരണം ചെയ്ത വായ്പകൾ
|
ആകെ വായ്പാ മൂല്യം
|
|
2026 മേയ് വരെയുള്ള കണക്കനുസരിച്ച്
|
|
75.5 ലക്ഷത്തിലധികം
|
1.12 കോടിയിലധികം
|
₹17,800 കോടിയിലധികം
|
കിസാൻ ക്രെഡിറ്റ് കാർഡ് (KCC)
- ബാങ്കിംഗ് സംവിധാനത്തിലൂടെ കർഷകർക്ക് സമയോചിതവും ആവശ്യത്തിന് അനുയോജ്യമായതുമായ വായ്പ കിസാൻ ക്രെഡിറ്റ് കാർഡ് ലഭ്യമാക്കുന്നു.
- ഇത് എ.ടി.എം സൗകര്യമുള്ള ഡെബിറ്റ് കാർഡ്, ഒറ്റത്തവണ രേഖാസമർപ്പണം, എളുപ്പത്തിലുള്ള പണം പിൻവലിക്കൽ സൗകര്യം എന്നിവ വാഗ്ദാനം ചെയ്യുന്നു.
- വിളകൃഷി, വിളവെടുപ്പിനു ശേഷമുള്ള ആവശ്യങ്ങൾ, വിപണനം, കൃഷിയിട പരിപാലനം, ഗാർഹിക ചെലവുകൾ, അനുബന്ധ പ്രവർത്തനങ്ങൾ എന്നിവയ്ക്ക് കിസാൻ ക്രെഡിറ്റ് കാർഡ് വായ്പ നൽകുന്നു.
|
KCC/ISS അപേക്ഷകളുടെ ആകെ എണ്ണം (2026 ഓഗസ്റ്റ് 10 വരെയുള്ള കണക്കനുസരിച്ച്):
|
|
വാണിജ്യ ബാങ്ക്
|
ഗ്രാമീണ ബാങ്ക്
|
സഹകരണ ബാങ്ക്
|
|
763.6 ലക്ഷം
|
368.6 ലക്ഷം
|
1242.0 ലക്ഷം
|
- ക്രെഡിറ്റ്-ലിങ്ക്ഡ് ഗവൺമെന്റ് പദ്ധതികൾക്കായുള്ള ഏകീകൃത ഡിജിറ്റൽ പ്ലാറ്റ്ഫോമാണ് ജൻ സമർത്ഥ്.
- ഇത് ഗുണഭോക്താക്കളെ വായ്പ നൽകുന്നവരുമായി നേരിട്ട് ബന്ധിപ്പിക്കുകയും ഗവൺമെന്റ് സ്പോൺസർ ചെയ്യുന്ന വായ്പകളിലേക്കുള്ള പ്രവേശനം എളുപ്പമാക്കുകയും ചെയ്യുന്നു.
- ഈ പ്ലാറ്റ്ഫോമിൽ 16 രജിസ്റ്റർ ചെയ്ത വായ്പാ പദ്ധതികളും 8 വായ്പാ വിഭാഗങ്ങളും 300-ലധികം വായ്പാദാതാക്കളുമുണ്ട്.
|
അപേക്ഷകളുടെ എണ്ണം
|
അപേക്ഷകളുടെ തുക
|
|
2026 ജൂൺ 1 വരെയുള്ള കണക്കനുസരിച്ച്
|
|
54.10 ലക്ഷം
|
₹ 3,00,951 കോടി
|
- ഡിജിറ്റൽ സാമ്പത്തിക ഉൾച്ചേർക്കൽ
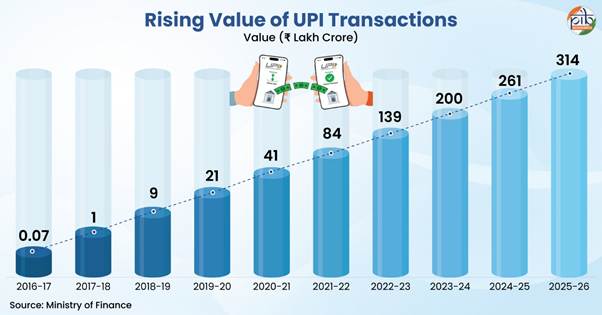
- സാമ്പത്തിക ഉൾച്ചേർക്കലിനും ഡിജിറ്റൽ ഇടപാടുകൾക്കും കരുത്തേകിക്കൊണ്ട് യുപിഐ ഇന്ത്യയിലെ ഡിജിറ്റൽ പേയ്മെന്റ് ആവാസവ്യവസ്ഥയുടെ നട്ടെല്ലായി മാറിയിരിക്കുന്നു.
- 2016-17 സാമ്പത്തിക വർഷത്തിനും 2025-26 സാമ്പത്തിക വർഷത്തിനും ഇടയിൽ ഇടപാടുകളുടെ എണ്ണം ഏകദേശം 12,000 മടങ്ങും ഇടപാട് മൂല്യം ഏകദേശം 4,000 മടങ്ങും വർധിച്ചു.
- ഇന്ത്യയുടെ ഡിജിറ്റൽ പൊതു ഇൻഫ്രാസ്ട്രക്ചർ നേതൃത്വത്തെ എടുത്തുകാണിച്ചുകൊണ്ട്, ഇടപാടുകളുടെ എണ്ണത്തിൽ ലോകത്തിലെ ഏറ്റവും വലിയ തത്സമയ പേയ്മെന്റ് സംവിധാനമായി അന്താരാഷ്ട്ര നാണയ നിധി (IMF) യുപിഐയെ അംഗീകരിച്ചു.
|
ഇടപാടുകളുടെ എണ്ണം
|
ഇടപാടുകളുടെ മൂല്യം
|
യുപിഐയിൽ സജീവമായ ബാങ്കുകളുടെ എണ്ണം
|
|
2026 ജൂലൈ വരെയുള്ള കണക്കനുസരിച്ച്
|
|
2,365.8 കോടി
|
29,87,880.49 കോടി
|
741
|
നാഷണൽ സെന്റർ ഫോർ ഫിനാൻഷ്യൽ എഡ്യൂക്കേഷൻ (NCFE)
- സാമ്പത്തിക വിദ്യാഭ്യാസത്തിനായുള്ള ദേശീയ തന്ത്രത്തിന് കീഴിൽ സമൂഹത്തിലെ എല്ലാ വിഭാഗങ്ങളിലും സാമ്പത്തിക വിദ്യാഭ്യാസവും അവബോധവും പ്രോത്സാഹിപ്പിക്കുന്നു.
- സാമ്പത്തിക സാക്ഷരത ശക്തിപ്പെടുത്തുന്നതിനായി സെമിനാറുകൾ, ശില്പശാലകൾ, പരിശീലന പരിപാടികൾ, ബോധവൽക്കരണ പ്രചാരണങ്ങൾ എന്നിവ നടത്തുന്നു.
- സാമ്പത്തിക വിപണികളും ഡിജിറ്റൽ സാമ്പത്തിക സേവനങ്ങളും ഉൾപ്പെടുന്ന, ലക്ഷ്യാധിഷ്ഠിത സാമ്പത്തിക വിദ്യാഭ്യാസ സാമഗ്രികളും ഇത് വികസിപ്പിക്കുന്നു.
|
നടത്തിയ ശില്പശാലകൾ
|
ഗുണഭോക്താക്കൾ
|
പുരുഷന്മാർ
|
സ്ത്രീകൾ
|
|
2026 ഓഗസ്റ്റ് 10 വരെയുള്ള കണക്കനുസരിച്ച്
|
|
31,082
|
10,68,571
|
373,999 (35%)
|
694,572 (65%)
|
മുതിർന്നവർക്കായുള്ള സാമ്പത്തിക വിദ്യാഭ്യാസ പരിപാടി (FEPA)
- മുതിർന്നവർക്കിടയിൽ സാമ്പത്തിക അവബോധം പ്രോത്സാഹിപ്പിക്കുന്നതിനായി NCFE 2019 സെപ്റ്റംബറിലാണ് FEPA ആരംഭിച്ചത്.
- ഈ പരിപാടി കർഷകർ, വനിതാ ഗ്രൂപ്പുകൾ, ആശാ-അങ്കണവാടി പ്രവർത്തകർ, സ്വയംസഹായ സംഘങ്ങൾ (SHG), ജീവനക്കാർ, നൈപുണ്യ വികസന പരിശീലകർ എന്നിവരെ ഉൾക്കൊള്ളുന്നു.
- സാമ്പത്തിക വിദ്യാഭ്യാസത്തിനായുള്ള ദേശീയ തന്ത്രത്തിന് അനുസൃതമായി പ്രത്യേക ഊന്നൽ നൽകുന്ന ജില്ലകളിൽ (Special Focused Districts - SFD) ഇത് ശ്രദ്ധ കേന്ദ്രീകരിക്കുന്നു.
|
നടത്തിയ ശില്പശാലകൾ
|
പദ്ധതിയിൽ ഉൾപ്പെട്ട ഗുണഭോക്താക്കൾ
|
|
2026 ഓഗസ്റ്റ് 10 വരെയുള്ള കണക്കനുസരിച്ച്
|
|
19,266
|
6,48,512
|
രാജ്യവ്യാപക സാമ്പത്തിക ഉൾച്ചേർക്കൽ സാച്ചുറേഷൻ ക്യാമ്പയിൻ
- 2.70 ലക്ഷം ഗ്രാമപഞ്ചായത്തുകളിലും നഗര പ്രാദേശിക രൂപങ്ങളിലും (ULB) സാമ്പത്തിക ഉൾച്ചേർക്കൽ വിപുലീകരിക്കുന്നതിനായി നാലുമാസം നീണ്ടുനിന്ന ഈ പ്രചാരണം 2025 ജൂലൈ ഒന്നിന് ആരംഭിച്ചു.
- ഗ്രാമങ്ങളിലും നഗരങ്ങളിലുമായി 2.67 ലക്ഷത്തിലധികം ക്യാമ്പുകൾ സംഘടിപ്പിച്ചു.
- 5.19 കോടി KYC പുനഃപരിശോധനകളും 1.20 കോടി നോമിനേഷൻ പുതുക്കലുകളും പൂർത്തിയാക്കുകയും പ്രധാൻ മന്ത്രി ജീവൻ ജ്യോതി ബീമാ യോജന / പ്രധാൻ മന്ത്രി സുരക്ഷാ ബീമാ യോജന എന്നിവയ്ക്ക് കീഴിൽ 92,066 ക്ലെയിമുകൾ തീർപ്പാക്കുകയും ചെയ്തു.
|
PMJDY അക്കൗണ്ടുകൾ തുറന്നത്
|
PMJJBY എൻറോൾമെന്റുകൾ
|
PMSBY എൻറോൾമെന്റുകൾ
|
APY എൻറോൾമെന്റുകൾ
|
|
2025 ഒക്ടോബർ 31 വരെയുള്ള കണക്കനുസരിച്ച്
|
|
1.11 കോടി
|
1.40 കോടി
|
2.86 കോടി
|
44.43 ലക്ഷം
|
പ്രവേശനത്തിൽ നിന്ന് ശാക്തീകരണത്തിലേക്ക്
അക്കൗണ്ട് ഉടമസ്ഥത വിപുലീകരിക്കുന്നതിൽ നിന്ന് അർത്ഥവത്തായ സാമ്പത്തിക പങ്കാളിത്തം സാധ്യമാക്കുന്നതിലേക്ക് ഇന്ത്യയുടെ സാമ്പത്തിക ഉൾച്ചേർക്കൽ പ്രയാണം വികസിച്ചിരിക്കുന്നു. ബാങ്കുകൾ, ഡിജിറ്റൽ ഇൻഫ്രാസ്ട്രക്ചർ, ഗവൺമെന്റ് പദ്ധതികൾ എന്നിവയുടെ ശക്തമായ ശൃംഖല ഔദ്യോഗിക സാമ്പത്തിക സേവനങ്ങളിലേക്കുള്ള പ്രവേശനം വിപുലീകരിച്ചു. പ്രധാനമന്ത്രി ജൻ ധൻ യോജന, JAM ട്രിനിറ്റി, സാമൂഹിക സുരക്ഷ, ഇൻക്ലൂസീവ് ക്രെഡിറ്റ് എന്നിവ സമൂഹത്തിലെ വിവിധ വിഭാഗങ്ങളിലുടനീളം സാമ്പത്തിക പ്രതിരോധശേഷി ശക്തിപ്പെടുത്തി. ഡിജിറ്റൽ പേയ്മെന്റുകളും സാമ്പത്തിക സാക്ഷരതയും ഔദ്യോഗിക സാമ്പത്തിക വ്യവസ്ഥയിൽ ആത്മവിശ്വാസത്തോടെ പങ്കാളികളാകാൻ പൗരന്മാരെ കൂടുതൽ പ്രാപ്തരാക്കുന്നു. ഈ സംരംഭങ്ങളെല്ലാം ചേർന്ന് എല്ലാവരെയും ഉൾക്കൊള്ളുന്ന വളർച്ചയെ പിന്തുണയ്ക്കുന്ന കൂടുതൽ പ്രാപ്യവും പ്രതിരോധശേഷിയുള്ളതും ഉൾച്ചേർന്നതുമായ ഒരു സാമ്പത്തിക ആവാസവ്യവസ്ഥ കെട്ടിപ്പടുക്കുന്നു.
അവലംബം
Ministry of Finance
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2293812®=48&lang=1&noshow=1
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2246857®=48&lang=2
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2293812®=48&lang=1&noshow=1
https://pmjdy.gov.in/scheme
https://pmjdy.gov.in/account
https://dbtbharat.gov.in/
https://dfs.dashboard.nic.in/DashboardF.aspx
https://www.jansamarth.in/home
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2188526®=48&lang=2
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2257087®=3&lang=1
NPCI
https://www.npci.org.in/product/upi/product-statistics
Ministry of Communications
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2138023®=48&lang=2
Ministry of Road Transport & Highways
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2086611®=48&lang=2
Ministry of Agriculture and Farmers Welfare
https://fasalrin.gov.in/
Ministry of Electronics and Information Technology
https://socialwelfare.vikaspedia.in/viewcontent/social-welfare/financial-inclusion/financial-literacy/national-centre-for-financial-education-ncfe?lgn=en
World Bank
https://www.worldbank.org/en/publication/globalfindex
PIB Backgrounders
https://www.pib.gov.in/PressNoteDetails.aspx?ModuleId=3&NoteId=154980&lang=1®=3
https://www.pib.gov.in/FactsheetDetails.aspx?Id=149258®=48&lang=2
https://www.pib.gov.in/PressNoteDetails.aspx?NoteId=158149&ModuleId=2®=20&lang=8
https://www.pib.gov.in/PressNoteDetails.aspx?id=158322&NoteId=158322&ModuleId=3®=3&lang=1
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2266920®=3&lang=1
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2285236®=3&lang=1
https://www.pib.gov.in/PressNoteDetails.aspx?NoteId=158466&ModuleId=3®=3&lang=2
https://www.pib.gov.in/PressNoteDetails.aspx?NoteId=158056&ModuleId=3®=3&lang=2
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2269253®=3&lang=1
Others
https://newsonair.gov.in/countrys-improvised-financial-inclusion-index-shows-continued-progress-in-financial-services-rbi/
Financial Literacy App by NCFE
https://ncfe.org.in/
Financial Inclusion in India: Banking Every Citizen, Empowering Every Household
***
SK
(तथ्य सामग्री आईडी: 150902)
आगंतुक पटल : 126
Provide suggestions / comments